【特報】日本企業の戦略型M&Aの新たなステージ
【中野昌紀・東京発】— 東証によるPBR(株価純資産倍率)1倍割れ改善要請や、資本コストを意識した経営の定着を背景に、日本企業の構造改革が新たなステージに入っている。かつての規模拡大を目的とした単発のM&A(合併・買収)から脱却し、事業ポートフォリオの抜本的再編と資金循環の確立を狙う「戦略型M&A」へシフトする動きが定着してきた。
資本効率(ROICやROE)の改善が至上命題となる中、低収益資産の売却で得た資金を高成長・高収益領域へ投じる手法が定着。既存の事業基盤と密接に関連する「隣接領域」での買収や、不足するノウハウを即座に補う「ケーパビリティ(能力)獲得型M&A」を通じて、事業モデルの転換を急ぐ大手企業の姿が浮き彫りとなっている。
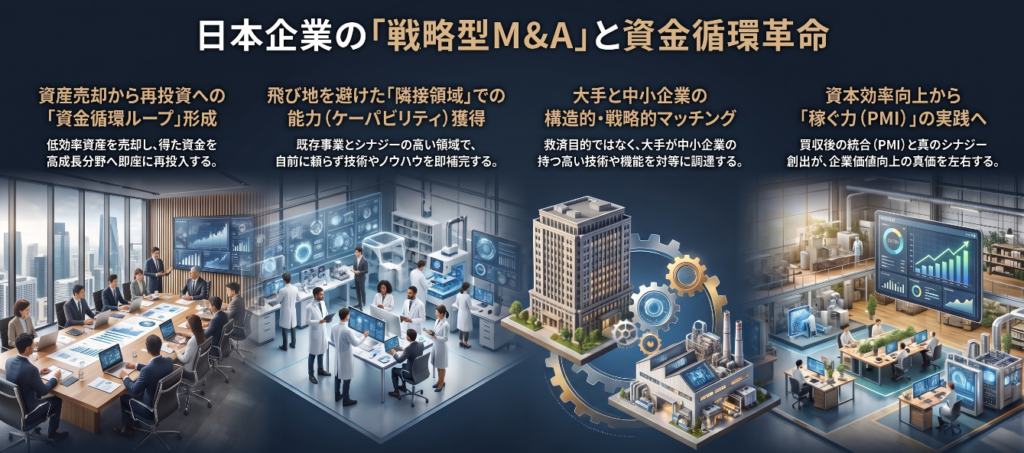
資産売却から再投資へ、資金循環(ループ)の形成
「単なる資産の切り売りではなく、次の成長に向けた資金のリアロケーション(再配置)だ」――。ある大手証券会社のM&A助言担当者は、足元の取引における潮流の変化をこう指摘する。
従来の日本企業における事業再編は、業績悪化に伴う不採算部門の切り離しといった「守りの縮小」が目立った。しかし現在の主軸は、低効率な事業や政策保有株式、不動産などを売却して資本を捻出し、それを成長領域の買収へ即座に流し込む資金循環ループの構築だ。
小田急電鉄や西武ホールディングス、ノーリツ鋼機などの取り組みはその象徴といえる。非コア資産や保有株式の縮小で財務構造を健全化させつつ、得られたキャッシュをホテル、観光、不動産、医療、デジタル(DX)といった重点分野に再投入する。M&Aは独立した投資判断ではなく、資本全体の回転率を高めるための必須ピースとして組み込まれている。
不動産や鉄道といった資産集約型産業においても、単に「アセットを保有し続ける」モデルからの脱却が進む。資産を一定程度流動化・軽量化(アセットライト化)しつつ、運営受託やM&Aを組み合わることで、ROA(総資産利益率)やROIC(投融資資本利益率)を劇的に改善させる動きが加速している。
飛び地を避け「隣接領域」に照準、顧客・技術のシナジー重視
買収対象の選定においても、かつての「多角化ブーム」で見られた脈絡のない異分野への参入(いわゆる飛び地買収)は姿を消した。現在、大手企業の視線が集中するのは、自社の既存事業と顧客・技術・販売チャネルなどで明確なシナジーが描ける「隣接領域」だ。
積水化学工業をはじめとする製造業やインフラ大手の事例が示すように、自社の強みを活かせる領域での取引ほど、実際のディール成約率は高く、買収後の統合プロセス(PMI)のリスクも低い。
この「隣接型M&A」において、大手企業が何よりも求めているのが「ケーパビリティ(能力)の補完」である。不確実性の高い現代の事業環境において、自社でゼロから技術やノウハウ、人材を育成する「自前主義」は、決定的なタイムロスを生む。
例えば、歴史ある伝統企業がAI(人工知能)やデータ分析に強みを持つスタートアップを買収し、一足飛びにデジタルトランスフォーメーション(DX)を推進するケースが相次ぐ。鉄道や不動産グループが質の高いサービスノウハウを持つ専門ホテル運営会社や観光事業者を傘下に収め、即座に自社グループの顧客基盤へクロスセルを展開する動きも同様のロジックに基づく。時間を金で買い、自社に足りないピースを即座にパズルへ当てはめる戦略だ。
構造変化がもたらす大手と中小企業の戦略的マッチング
こうした大手企業の買収ニーズを受け止める存在として、日本の中小企業が持つ技術やサービス能力への注目が高まっている。
ニッチ分野で高い技術力や特定のオペレーション能力を有しながらも、デジタル投資の限界や後継者不足という壁に直面する中小企業は少なくない。大手企業にとっても、大規模な海外企業の買収に伴う高値づかみ(のれん代のリスク)を避けつつ、手堅いシナジーを見込める国内の中小・中堅企業の獲得は魅力的な選択肢となる。
ただし、足元で見られるM&Aは、単なる「事業承継型の救済買収」とは一線を画す。自動化技術などを手掛けるSELFの取引に見られるように、主要な動機はあくまで大手側の「技術・能力獲得」だ。企業が生存と成長を賭けて必要な機能を外部から調達する構造的マッチングであり、高度な対等関係に基づく戦略的提携の意味合いが濃い。
資本効率の向上と「稼ぐ力」の実効性が試される局面に
東証の要請を受けた資本効率改革は、企業に「低効率な資産をどう処分するか」という初期課題を突きつけた。そして今、議論の主軸は「生み出した資金をいかに高いリターンを生む成長投資へとつなげるか」という第二段階へと移っている。
「選択と集中」と「戦略型M&A」を組み合わせた資金の再配置運動は、日本企業の ROE や ROIC、NAV(純資産価値)の底上げに寄与しつつある。だが、M&Aは買収の実行自体が目的ではない。獲得したケーパビリティを自社の既存事業と真に融合させ、計画通りの収益を叩き出せるか――。
真のシナジー創出とPMIの実行力が、日本大手企業の「稼ぐ力」の真価を左右することになる。